
에페 출시일이 확정 되었습니다. 비만 치료제 시장의 게임체인저로 불리는 GLP-1 계열 주사제가 국내 제약사의 자체 기술력으로 본격 상용화되었습니다. 많은 분들이 기다려온 한미약품 국산 1호 비만치료제 '에페(에페글레나타이드)' 공식 출시일과 처방 일정, 가격 경쟁력, 그리고 2조 원대 비만 시장 및 한미약품 주가 전망까지 핵심 내용을 한눈에 정리해 드립니다.
📌 목차 바로가기
- 1. 한미약품 에페 출시일 및 처방 개시 일정
- 2. 에페 vs 위고비·마운자로: 공급 가격 및 효과 비교
- 3. 2조 원 비만치료제 시장과 에페의 목표 매출
- 4. 에페 모멘텀, 한미약품 주가에 이미 반영되었을까?
- 5. 인구 감소에도 당뇨·비만 환자가 계속 늘어나는 이유
- 6. 한미약품 장기 투자 관점 총평 및 체크포인트
1. 국산 1호 비만치료제 '에페' 공식 출시일 및 처방 일정
한미약품의 자체 바이오 신약 에페(에페글레나타이드 오토인젝터주)가 식약처 품목허가를 취득한 데 이어 공식 유통 및 처방 일정에 돌입했습니다. 많은 분들이 마운자로, 위고비 다이어트를 하는데, 앞으로는 국내 비만 치료제인 에페로 할수 있습니다.
- 식약처 품목허가 승인: 2026년 10월 7일
- 공장 첫 제품 출하일: 2026년 10월 22일
- 의료기관 처방 개시일: 2026년 10월 29일부터 순차 시작
- 전국 약국 유통망 확대: 2026년 연말 ~ 2027년 1월 안정화 단계 진입
※ 에페는 전문의약품으로 비대면 구매가 불가능하며, 의사의 대면 진료와 처방을 통해서만 투약받을 수 있습니다.
2. 에페 가격 및 스펙: 위고비·마운자로와 비교 분석
에페의 최대 강점은 글로벌 블록버스터 대비 압도적인 가격 접근성과 국내 평택 바이오플랜트 자체 생산을 통한 안정적 수급입니다.
| 비교 항목 | 에페 (한미약품) | 위고비 (노보노디스크) | 마운자로 (일라이 릴리) |
|---|---|---|---|
| 작용 기전 | GLP-1 단일 작용제 | GLP-1 단일 작용제 | GIP / GLP-1 이중 작용제 |
| 4주 공급 기준가 | 약 13만 원 선 | 약 22만 원 선 | 약 28만 원 선 |
| 체중 감량 효과 | 40주 평균 9.75% (한국인 대상) | 68주 평균 ~15% | 72주 평균 ~20% 이상 |
| 주요 타깃층 | 과체중 및 1단계 비만 (BMI 25~30) | 고도비만 환자군 | 초고도비만 및 당뇨 동반군 |
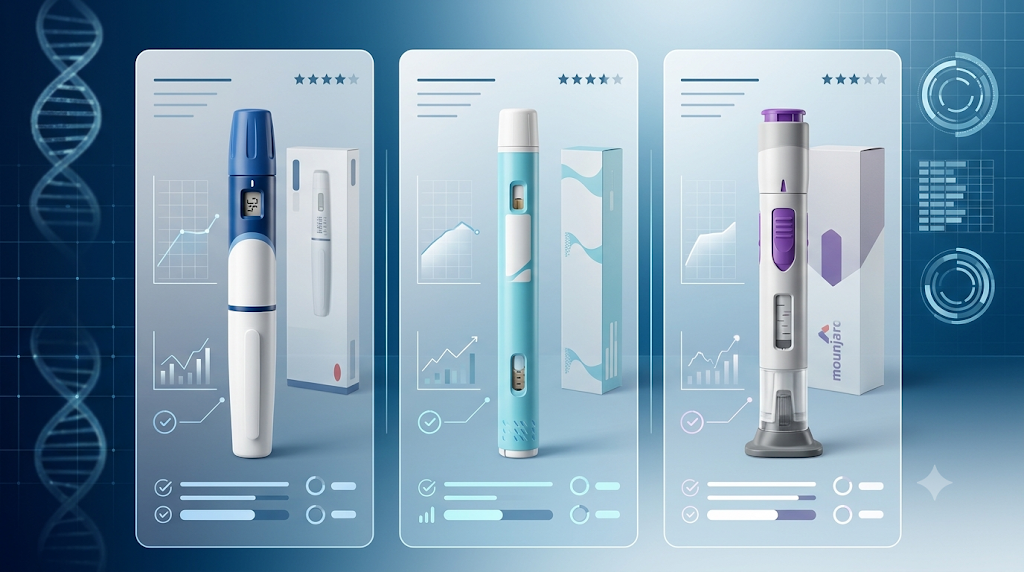
절대적인 감량 수치만 보면 글로벌 신약이 우세해 보이지만, 에페는 한국인 임상에서 확인된 위장관계 부작용(구토, 메스꺼움 등) 경감과 경제성을 무기로 국내 비만 인구의 다수를 차지하는 대중화 시장을 정조준하고 있습니다. 에페 가격은 위고비의 60%, 마운자로의 46%로 매우 가격이 저렴합니다. 다이어트를 국내 신약인 에페로 변경을 하면 가격 부담도 덜수 있고, 부작용은 주일수 있습니다. 국내에서 임상을 했기 때문에 한국인에 더 잘 맞는다고 보면 될 것 같습니다.
3. 국내 2조 원 비만치료제 시장과 에페의 목표 매출
기존 국내 비만약 시장은 연간 1,500억~2,000억 원 규모에 머물렀으나, 고가 비급여 GLP-1 치료제의 잇따른 상륙으로 시장 파이 자체가 연간 2조 원 수준까지 급팽창했습니다.
- 한미약품 공식 목표: 출시 1년 차(온기 기준) 매출 1,000억 원 이상 (국내 시장 점유율 약 5% 수준)
- 증권가 전망: 비만 시장의 빠른 확장세에 따라 연간 1,500억~2,000억 원 수준까지도 가파르게 침투할 수 있을 것으로 내다보고 있습니다.
제 주면에서 마운자로 활용을 통해서 다이어트 하는 분들이 엄청 많이 있습니다. 국내 비만 시장은 정말로 빠르게 성장할 것이라고 생각됩니다. 비만약의 효과가 매우 뛰어나기 때문에 많은 분들이 사용하는 것 같습니다.
4. 에페 모멘텀, 한미약품 주가에 현재 반영되었을까?
투자자 관점에서 가장 중요한 질문입니다. 결론부터 말씀드리면 "기대감 선반영 → 'Sell the news' 조정 완료 → 실제 분기 처방액 숫자를 대기하는 관망 구간"에 머물러 있습니다.
💡 주가 반영 국면 요약
10월 품목허가 전까지 기대감으로 53만 원대까지 급등했으나, 허가 직후 전형적인 차익실현 매물과 북경한미 실적 우려가 맞물려 30%가량 조정을 받았습니다. 현재 시세는 단순 신약 기대감 프리미엄이 상당 부분 걷힌 상태입니다.
따라서 2026년 4분기부터 2027년 1분기로 이어지는 실제 유통 데이터에서 월별 처방액이 시장 예상치를 웃도는지 여부가 한미약품 주가 재평가(Re-rating)의 핵심 방아쇠가 될 것입니다. 주식 하는 분들은 한미약품의 에펠 출시 이후 판매 실적등을 주의 깊게 보셔야 할 것 입니다.
5. 인구 감소에도 당뇨·비만 환자가 계속 늘어나는 이유
"인구가 감소하면 비만·당뇨 환자도 결국 줄지 않을까?"라는 우려가 있지만, 의학 및 통계학적으로는 향후 15~20년간 국내 환자 풀이 지속해서 증가할 수밖에 없는 구조입니다.
- 초고령사회 진입: 65세 이상 노인 인구의 약 30%가 당뇨 환자입니다. 전체 인구가 줄더라도 노인 인구 비중이 훨씬 빠른 속도로 늘어나기 때문에 고령 만성질환자의 절대 숫자는 2040년대까지 증가합니다.
- 2030 젊은 당뇨 급증: 배달음식, 초가공식품 섭취 및 비만율 증가로 20~30대 청년 당뇨 환자가 지난 10년간 약 80% 폭증했습니다. 청년층 발병은 평생 유병 인구로 누적됩니다.
- 적응증 확장 잠재력: 국내 당뇨 진단 환자만 600만 명, 전단계 고위험군이 1,500만 명에 달합니다. GLP-1 치료제는 비만뿐만 아니라 혈당 관리와 지방간염(MASH) 등으로 쓰임새가 계속 넓어지고 있습니다.
저도 회사에서 검사를 받을 때 마다, 당뇨 전 단계 '주의'를 항상 받고 있고, 탄수화물 섭취를 줄일려고 노력하고 있습니다.
6. 한미약품 장기 투자 관점 총평
한미약품은 연간 2,500억~2,800억 원의 영업이익을 자체 창출하는 로수젯·아모잘탄 등 탄탄한 현금흐름 캐시카우를 보유하고 있습니다. 오너 일가 지배구조 분쟁과 중국 법인 실적 변동성이라는 디스카운트 요인이 존재하지만, 밸류에이션 밴드 하단에서 에페의 국내 실적 안착과 후속 삼중작용제(HM15275) 등 글로벌 파이프라인 진척을 함께 바라보는 중장기 분할 매수 접근이 유효한 시점입니다. 에페의 성공적인 국내 시장 안착이 있다면 탄탄 현금 흐름을 하나더 만드는것이기 때문에 한미약품은 한번더 주가 상승을 만들 수 있을 것 같습니다.
저는 국내 및 미국 주식에 장기로 투자를 하고 있으면 11월 12일 기준 25만 이상의 월 배당금을 받고 있습니다. 저희 투자 포트폴리오는 아래에서 확인 가능합니다.
돈워커 포트폴리오태그: #에페출시일 #한미약품에페 #에페글레나타이드 #비만치료제 #위고비가격비교 #마운자로가격 #한미약품주가 #당뇨환자수 #GLP1다이어트
'주식' 카테고리의 다른 글
| 김구라 삼성전자 투자 수익 대박 524% (0) | 2026.11.06 |
|---|---|
| 네이버 주가 연일 하락, 줍줍 타이밍일까? 직접 1주 매수하며 뜯어본 하락 원인과 반등 시점 (0) | 2026.11.04 |
| 삼성전자 SK하이닉스 주주환원 120조원 전망, 주가 재평가로 이어질까? (0) | 2026.10.27 |
| 삼성 zHBM vs SK하이닉스 HBF, 기술 차이와 이익이 되는 조건 (0) | 2026.10.26 |
| 증시 각도기 곽상준 프로필, 경력 그리고 아이돌 아들 누구? (0) | 2026.10.21 |


